

ENTRE2NEWS
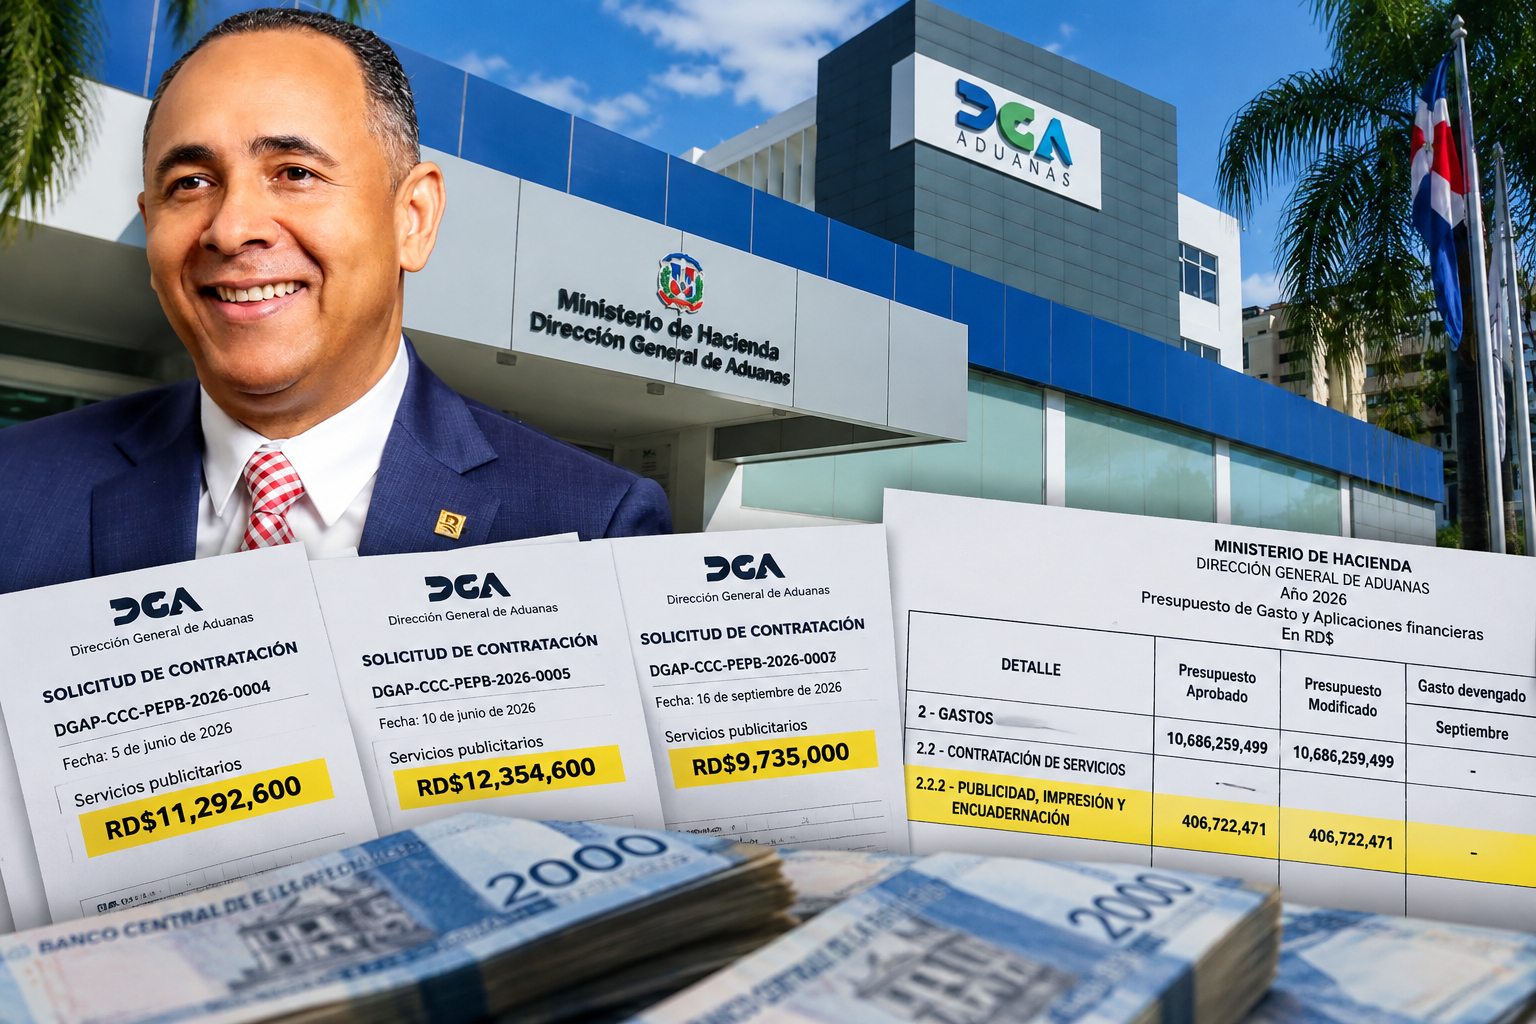
La Dirección General de Aduanas (DGA) generó en 2026 tres procesos de contratación orientados a servicios de publicidad, cuyo valor acumulado asciende a RD$33,382,200; sin embargo, el informe de ejecución presupuestaria correspondiente a septiembre de ese mismo año, publicado en su portal institucional, no indica ninguna erogación bajo la partida de publicidad, impresión y encuadernación.
Estos números provienen de documentos internos catalogados como DGAP-CCC-PEPB-2026-0004, DGAP-CCC-PEPB-2026-0005 y DGAP-CCC-PEPB-2026-0007, con fechas de emisión el 5 de junio, el 10 de junio y el 16 de septiembre de 2026, respectivamente.
Las solicitudes detallan los siguientes montos: RD$11,292,600, RD$12,354,600 y RD$9,735,000, lo que en conjunto suma la cifra total de RD$33,382,200.
En contraste, el reporte de ejecución presupuestaria de septiembre, disponible en la página web de la DGA, muestra una asignación de RD$406,722,471 para la categoría de publicidad, impresión y encuadernación, sin que aparezca ningún gasto registrado en dicha partida durante el período informado.
Esta diferencia entre los importes solicitados en los procesos de contratación y los datos publicados en la ejecución presupuestaria constituye un punto que la entidad debe aclarar.
Además, existen otras partidas presupuestarias que requieren explicación.
La revisión también identifica varios rubros con asignaciones de recursos, pero cuyo nivel de ejecución no pudo determinarse a partir de la documentación analizada.
En consecuencia, no se ha podido confirmar si los recursos asignados a esas demás partidas fueron efectivamente gastados.
El público exige respuestas.
Los ciudadanos consideran necesario que la Dirección General de Aduanas informe el estado de los tres procesos, indique si se emitieron contratos o órdenes de compra y precise el tratamiento presupuestario aplicado a esas operaciones.
Resulta igualmente importante que la institución detalle el nivel de ejecución de las otras partidas bajo revisión y proporcione la información necesaria para comparar las asignaciones con los gastos realmente registrados.
Divulgar estos datos permitiría a la población verificar la correspondencia entre los procesos de contratación, los compromisos asumidos y la ejecución presupuestaria oficialmente reportada por la entidad.
